栏目: 作者:章 云(资格证书号:A0170615080001) 时间:2026-09-16 查看:次
风险提示:本文所有观点不构成任何投资买卖建议,据此入市风险自负。股市有风险,投资需谨慎!
【市场信息】
【国家统计局:8月规模以上工业增加值同比实际增长5.2%】国家统计局数据显示,8月份,规模以上工业增加值同比实际增长5.2%,增速比上月加快0.7个百分点。从环比看,8月份,规模以上工业增加值比上月增长0.54%。1—8月份,规模以上工业增加值同比增长5.3%。来源:财联社
【国家统计局:8月份社会消费品零售总额39824亿元 同比增长0.4%】国家统计局发布数据显示,1—8月份,社会消费品零售总额327569亿元,同比增长1.1%。其中,除汽车以外的消费品零售额301764亿元,增长2.7%。8月份,社会消费品零售总额39824亿元,同比增长0.4%。其中,除汽车以外的消费品零售额36545亿元,增长2.5%。按经营单位所在地分,1—8月份,城镇消费品零售额283743亿元,同比增长1.0%;乡村消费品零售额43826亿元,增长2.3%。8月份,城镇消费品零售额34457亿元,同比增长0.2%;乡村消费品零售额5367亿元,增长1.6%。按消费类型分,1—8月份,商品零售额290203亿元,同比增长1.0%;餐饮收入37366亿元,增长2.4%。8月份,商品零售额35280亿元,同比增长0.3%;餐饮收入4544亿元,增长1.1%。来源:财联社
【国家统计局:1—8月份全国固定资产投资(不含农户)293092亿元 同比下降7.2%】国家统计局数据显示,1—8月份,全国固定资产投资(不含农户)293092亿元,同比下降7.2%。其中,知识产权产品投资同比增长9.2%。分产业看,第一产业投资5832亿元,同比下降2.4%;第二产业投资113094亿元,下降2.9%;第三产业投资174166亿元,下降9.9%。国家统计局数据显示,1—8月份,全国房地产开发投资47979亿元,同比下降19.9%(按可比口径计算);其中,住宅投资37017亿元,下降19.7%。1—8月份,新建商品房销售面积49880万平方米,同比下降12.1%;其中住宅销售面积下降13.0%。新建商品房销售额47470亿元,下降13.0%;其中住宅销售额下降13.1%。根据住房城乡建设部数据,1—8月份,二手房交易网签面积54923万平方米,同比增长10.6%。来源:财联社
【国家统计局:前八个月与“六张网”相关的互联网和相关服务业投资同比增长42%】国家统计局新闻发言人、国民经济综合统计司副司长王冠华在国新办新闻发布会上表示,前八个月,与“六张网”相关的互联网和相关服务业投资同比增长42%,航空运输业、水上运输业投资分别增长16.7%和14.7%,电力供应业投资增长12.7%,部门数据显示,截至6月末,我国已经围绕算力枢纽建成70余条算力大通道。王冠华表示,今年是“十五五”开局之年,包括“六张网”在内的一批重大工程项目陆续开工建设,跨区域交通干线、能源水利重大工程、新型基础设施、城市更新等项目有序推进,对高质量发展的支撑作用有望进一步凸显。来源:财联社
【中信证券 :银行板块仍将演绎估值上行方向 全年绝对收益仍将延续】中信证券研报称,《金融强国建设“十五五”规划》正式出台,金融业中长期发展框架明确,在服务好实体的背景下,为金融强国建设奠定基础。对于商业银行而言,基本面视角,展望今年3季度及全年,预计息差和资产质量等核心变量保持稳定,经营格局稳定,盈利趋势积极。中期视角看,银行板块步入风险周期尾部区间,ROE一阶导已经改善,预计今明年行业ROE绝对数企稳,区间8-9%,助力板块估值提升,有望从“高股息防御资产”向“高确定性权益资产”重估,银行板块仍将演绎估值上行方向,全年绝对收益仍将延续。来源:财联社
【市场分析】点击下方“余下全文”查看行情分析
消息面:8月份工业增加值、消费、投资地产数据公布,工业增加值同比增长5.2%,好于市场预期,装备制造、高技术制造增长明显。社会消费品零售总额增长0.4%,低于市场预期,商品消费偏弱,消费复苏力度低于市场预期。固定资产投资同比下降7.2%,地产投资-19.9%,基建、地产仍是经济的最大拖累项。经济数据总体上,不支持市场强势上涨。同时,投资和消费疲弱的背景下,后续货币政策、财政政策有望加码托底。美联储进入议息议程,在靴子落地之前,市场资金总体会保持观望情绪,并维持弱势震荡的走势。
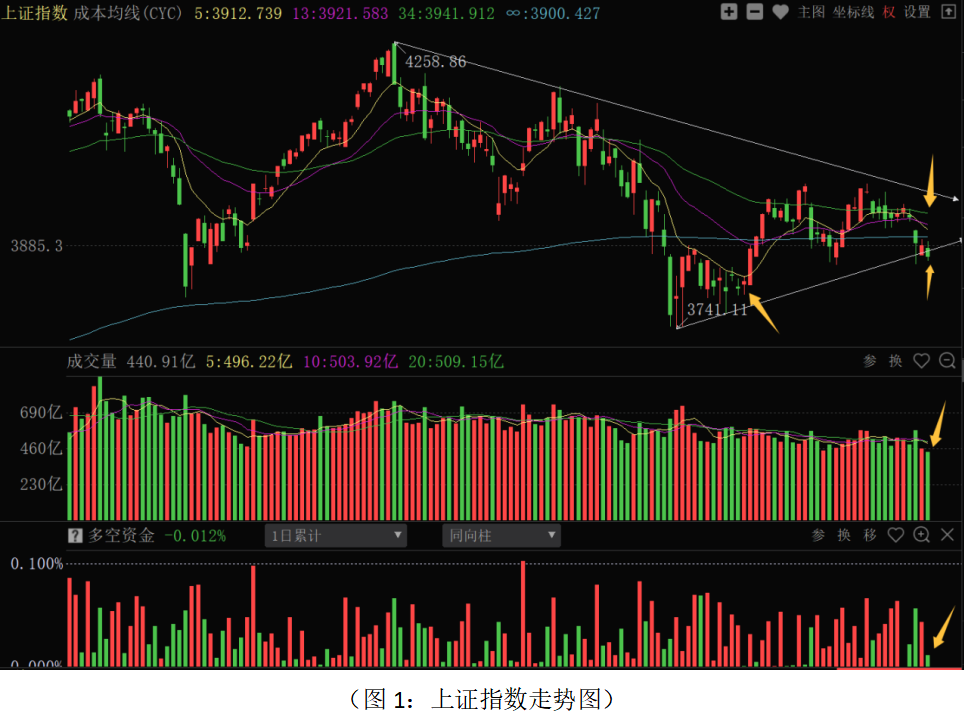
从上证指数走势来看:周二股指低开震荡、小幅下跌,多空资金小幅净流入58.30亿元,但仓位有所下降,主力资金进场积极性总体不高。板块结构上,70个板块仅电子半导体、化工新材料、贵重金属、元件4个板块上涨,66个板块下跌,其中餐饮旅游、种植业、渔业、农产品加工、百货零售等板块跌幅居前,市场成交量再度萎缩,交易情绪降至冰点。目前股指运行在中、短期成本均线下方,并且跌破7月底反弹修复以来的波段上升趋势线,短期走势趋弱。目前影响行情中短期走势的主要因素有:第一,美联储利率决议是影响短期走势的最大的“靴子”,9月份是否加息,以及美联储后续货币政策定调,直接影响全球风险资产的估值,尤其对利率敏感的科技成长股影响较为较大。第二,国内宏观经济基本面上,经济运行总体平稳,结构性K型分化较为明显,整体稳定的经济走势和托底的政策,是市场稳定运行的基础。但没有超预期的增量政策出台,市场短期难以形成强势上攻和突破的走势。第三点,关于AI资本开支是否放缓的讨论,叠加美联储加息的扰动,制约了科技板块的整体活跃度,在农业等强势股回调的背景下,市场没有形成有号召力的主线板块,制约资金的进场积极性。最后,中秋国庆假期临近,多空处于相对平衡状态,会维持弱势震荡横盘的走势。3800-3850点是7月底中国国新、中国诚通进场的位置,有较强的支撑;中短期成本均线在3900-3930点一带有一定的技术压力,近期股指继续围绕3850点缩量震荡的可能性较大。
从0Z指数走势来看,周二股指震荡下跌,全市场超4000只股票下跌,目前中短期成本均线对股指形成明显压力,8月底低点支撑力度趋弱。活跃市值连续冲高回落创新低,成交额降至1.6万亿附近,交易情绪降至冰点,市场资金参与积极性总体不高。波段结构牛指标显示:熊股数量拐头向上回升,牛股数量明显下降,马股数量快速提升处于高位,可以看出强势股处于风险释放阶段,同时部分横盘马股开始震荡下跌,短期市场处于震荡调整的风险释放阶段,赚钱效应持续降低。当前操作上不宜激进追涨,总仓位继续控制在5成或以下,保持耐心,底仓继续持仓为主,短线仓位一方面紧盯操盘决策做好止盈或止损操作,另一方面紧盯震荡期间的主力资金流向和超跌信号逢低把握结构性机会。
从昨日多空资金流向来看,70个板块中26个板块资金净流入,44个板块资金净流出,整体板块主力资金进场积极性明显下降。其中元件、电子半导体、化工新材料、通信设备、专用设备、光学光电子、化学制品、塑料橡胶等板块资金净流入居前;银行、证券保险、百货零售、传媒服务、电气电源设备、基础建设、汽车制造及服务、计算机应用等板块资金净流出居前。资金净流出居前的板块主要集中在近期强势的银行板块,和行情活跃度高度相关的券商板块,行业景气度没有明显改善的消费、基建等板块上;资金净流入居前的板块主要集中在部分行业逻辑相对独立和向好的半导体芯片、电子化学品、电子元器件、新基建建设等方向上。目前行业之间,以及行业内部分化较为剧烈,在市场方向不明和资金防御性需求增加的背景下,水电、煤炭、银行、高速公路等行业中,业绩稳定增长的高股息品种仍是底仓位置的首选。科技方向上,在大国博弈和国产替代、自主可控的逻辑下,国产算力、半导体设备/材料,网络安全等方向中业绩增速良好、估值低位的品种可逢低关注。光模块、存储、以及外资重仓的成长股,由于美联储议息临近,10年期美债收益率站上5%,会受到一定的压力。高景气度行业方向,如出口方向的电网设备、工程机械、家电、创新药等行业龙头可适当配置。在消费、地产数据疲软的背景下,相关板块短期难有向上的动能,相关板块超跌之后,在政策预期增强的背景下,或有交易性机会。最后,对于近期持续上涨的强势股,不宜激进追涨,防止补跌带来的风险。选股维度上,中线方向继续采取“避高就低”和稳健的策略,加强资金和业绩维度选股权重,一方面关注行情震荡阶段,主力资金逆势增仓和潜伏吸筹的品种,近期有利好消息释放的品种可优先选择;另一方面对于中报业绩超预期、估值合理的细分行业龙头,尤其是中报业绩中牛机构、牛私募增仓尚未脱离成本的品种可重点关注。短线可关注低位、主力资金流入且有新的政策消息加持的品种。如图1:
本文反映当前观点,该观点可能随着时间推移而改变。相关资讯来源于公开信息,本文仅供参考,不构成投资建议,祝投资顺利! 如果您看懂了,一定要点“完全看懂了”按钮。最后不要忘了点“顶”哦!