栏目: 作者:章 云(资格证书号:A0170615080001) 时间:2026-09-21 查看:次
风险提示:本文所有观点不构成任何投资买卖建议,据此入市风险自负。股市有风险,投资需谨慎!
【市场信息】
【中美经贸磋商在美国纽约开始举行】当地时间9月20日上午,中美两国经贸团队在美国纽约开始举行中美经贸磋商。来源:财联社
【卡塔尔称美国希望与伊朗达成协议】卡塔尔外交部发言人马吉德·安萨里20日表示,卡塔尔正与美国和伊朗保持沟通,推动美伊恢复谈判。他说,多名美国政府官员表示,美方希望达成协议并结束冲突。安萨里在美国纽约举行的卡塔尔经济论坛期间表示,过去几周,卡塔尔一直与美国和伊朗交换意见,卡塔尔正努力弥合分歧。但他没有给出恢复谈判的时间表。他说:“我们听到多名美国政府官员表态,确认美国希望达成协议,希望找到结束这场战争的解决方案。”安萨里表示,任何解决方案都应确保地区稳定,同时推动国际社会就保护包括霍尔木兹海峡在内的战略水道达成共识。他指出,曼德海峡目前也受到地区冲突影响。来源:财联社
【中信证券:积极把握年内最后的进攻窗口】产业超级周期的后段,机构票见顶后通常都有一轮非机构票新高行情。目前的AI叙事、盈利周期所处的位置及全球货币环境,容易对机构票形成制约:1)AI算力投入没有放缓,但市场对前沿模型厂商业化空间的预期在调整;2)全A非金融盈利在2026Q3环比可能继续上行,但同比增速顶点可能在今年四季度出现;3)美联储展现出控通胀的强硬姿态,至少在年内会营造偏紧的宏观流动性氛围。这些因素如果用机构视角和思维去看,无疑都会制约行情的高度。不过,如果站在短期情绪和筹码周期的角度,叠加三季报的催化,市场具备活跃资金进攻新技术与新题材的土壤。我们建议积极把握年内最后的进攻窗口。来源:财联社
【中泰证券:科技行情已经进入右侧启动阶段】科技行情已经进入右侧启动阶段,进攻仓位继续围绕科技制造、中小市值和有色配置,能源安全承担尾部风险对冲。1)中期重点关注科创50、国产半导体设备、存储、中证2000及微盘股指数。有色与黄金仍具配置价值。节前建议保持科技仓位,油价实际回落和外部流动性改善将进一步强化行情。2)组合中保留能化、油运、电力设备等能源安全方向。局部协议若推动油价回落,这些板块短期可能调整;曼德海峡控制权及中期选举后的再博弈,仍可能带来中期机会。3)主题方向关注AI应用与端侧。盘面重点观察科技、有色、券商能否持续占据主导;若地产与消费成为主要推动力量,需下调对反弹高度和持续性的判断。来源:财联社
【市场分析】点击下方“余下全文”查看行情分析
上周A股市场走出了典型的“地量见低价”后情绪修复的行情。板块走势上,70个板块中44个板块上涨,26个板块下跌,其中电子半导体、元件、光学光电子等科技板块领涨居前,餐饮旅游、种植业、渔业等消费板块承压。影响市场走势的核心因素来自美联储鹰派加息政策的落地,市场走势转向“利空出尽”的运行逻辑。同时,中东局势经过升级演绎之后有所降温,国际油价明显回调,中东局势和美联储加息两大外部事件的扰动出现阶段性的缓解。但并未完全消除,因为美联储年内还有一次加息的预期仍然存在,意味着海外流动性收紧的尾部风险并没彻底解除。目前市场运行的逻辑从“外部扰动”转向“国内基本面和政策预期的博弈”上。8月份的制造业PMI数据回升,出口维持高增速。固定资产投资和消费增速放缓,中美经贸磋商在美纽约举行,对短期资金做多积极性有一定的正向作用。但是,在经济内生动能分化,稳经济政策没有超预期出台的背景下,市场总体会维持存量博弈的格局,短期难以形成持续向上修复的动能。
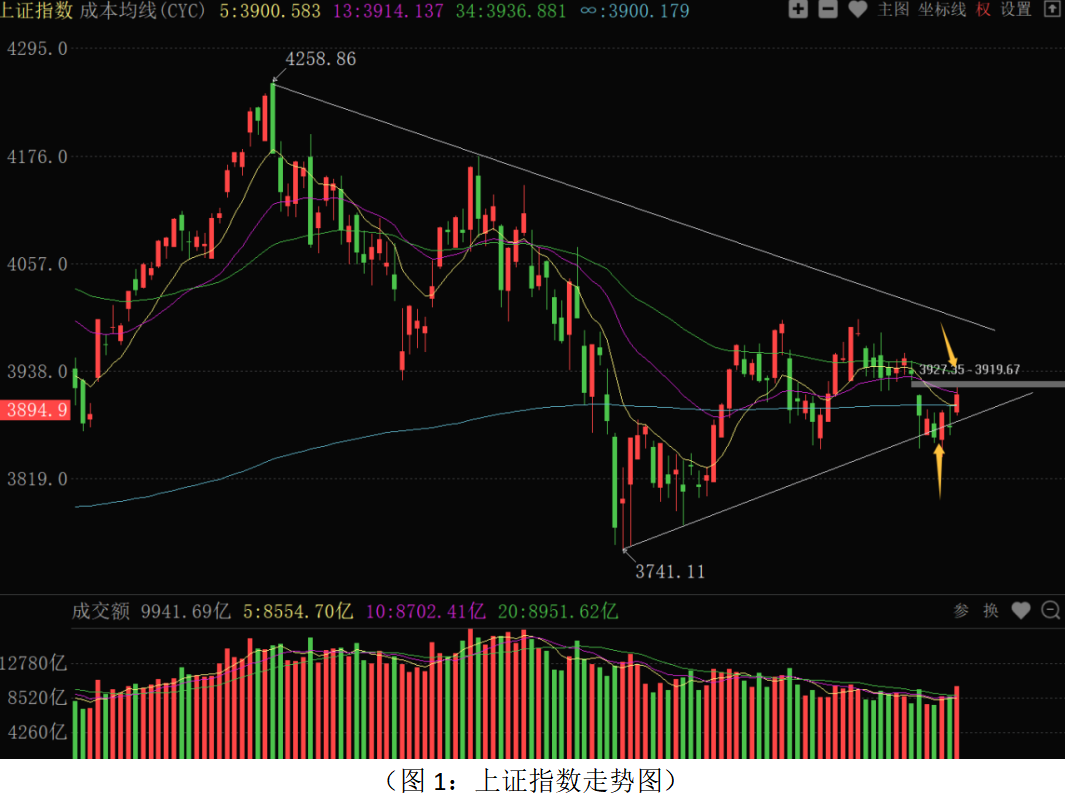
从上证指数走势来看:受美联储加息落地和释放鹰派信号的“利空消息兑现”影响,股指连续反弹修复,进一步夯实多次提醒的3850点一带的支撑力度。短期股指再度站上无穷成本均线,中期趋势相对稳固。不过,股指连续反弹之后,即将面临34日成本均线的压力,该位置既是近期两次高点平台位置,也是筹码密集峰位置,有一定的解套盘抛压。时间点上,中秋国庆小长假临近,同时也是三季度末机构考核时点,叠加经济政策没有超预期的释放,短期资金高举高打的动力不足,注意股指回补9月11日缺口过程中出现震荡的可能,近期市场继续维持3850-3950点区间震荡的可能性较大。从0Z指数走势来看,股指回探8月低点之后再度反弹上涨,短期的反弹是对前一周连续调整的修复。技术上,面临近期高点的压力,再度冲高后或有短期获利盘和解套盘的抛压,近期指数会以箱体震荡走势为主。从结构牛指标组来看:马股比例持续明显抬升至57%,处于高位状态;熊股比例开始拐头向下至21%左右;牛股比例21%止跌拐头,可以看出前期部分强势股仍有补跌风险,短线超跌品种有反弹的机会。操作上不宜激进追涨,应继续采取稳健策略应对,总仓位继续控制在5成左右,磨底阶段保持耐心,底仓继续持仓为主,短线仓位一方面紧盯操盘决策做好止盈或止损操作,另一方面紧盯震荡期间的主力资金流向,可小仓位把握结构性机会。
从上周多空资金流向来看,70个板块中59个板块资金净流入,11个板块资金净流出,整体板块主力资金维持一定的进场积极性。其中电子半导体、元件、光学光电子、通信设备、专用设备、电气电源设备、通用机械、医疗器械与服务等板块资金净流入居前;银行、证券保险、黄金、白酒、化肥农药、石油化工、普通有色、铁路设备等板块资金净流出居前。资金净流出居前的板块主要集中在金融、周期类、消费等板块上,资金净流入居前的板块主要集中在人工智能、机器人、新能源、医药等科技成长板块上。美联储加息靴子落地,对该消息提前反映的科技股触底反弹,同时科技板块产业政策逻辑较为确定,资金整体风险偏好有所抬升,科技成长和消费、周期板块之间形成一定的跷跷板和分化的走势。后市机会上,科技成长板块上,AI算力、光通信方向海外需求持续、产业订单验证,是当前中期逻辑相对确定的方向,但板块内部分化较为明显,优先选择业绩兑现的细分行业龙头,回避纯题材个股。同时,半导体设备、先进封装、创新药等方向可逢低关注。行业增长稳定、有政策支持的方向,如电网、特高压、储能等方向政策持续落地、业绩确定性强,走势较为稳健。高股息方向,短期弹性较低,但是大盘一旦出现震荡,可逢低配置。接下来,三季报业绩即将披露,选股维度上,应增加业绩选股维度,在三季报公布期间,优选关注业绩预增、估值合理、主力资金近期逆势增仓积极的品种。由于三季报在10月底公布完毕,会披露截至9月30日上市公司机构数据,是时效性较强的数据,应密切关注三季报中牛机构,尤其是牛私募、牛外资的最新持仓动向做好逢低选股调仓。如图1:
本文反映当前观点,该观点可能随着时间推移而改变。相关资讯来源于公开信息,本文仅供参考,不构成投资建议,祝投资顺利! 如果您看懂了,一定要点“完全看懂了”按钮。最后不要忘了点“顶”哦!