栏目: 作者:章 云(资格证书号:A0170615080001) 时间:2026-09-23 查看:次
风险提示:本文所有观点不构成任何投资买卖建议,据此入市风险自负。股市有风险,投资需谨慎!
【市场信息】
【伊朗外长与美特使在纽约会晤 特朗普:美伊代表会谈“非常有建设性”】当地时间22日,伊朗外长阿拉格齐与美国总统特使威特科夫在第81届联合国大会会议期间于纽约举行会晤。据伊朗方面消息称,此举是“应美方要求”,伊朗同意威特科夫的会晤请求,是出于“传达伊朗关于重新开放霍尔木兹海峡条件”的需要。据悉,伊朗重新开放霍尔木兹海峡的条件包括立即解除海上封锁,立即解冻所有伊朗资产以及结束在地区各战线的战争。美国总统特朗普表示,美国官员当天与伊朗代表举行了一场“非常好的”会谈。特朗普称,这场会谈持续了3个小时,并称会谈“非常有建设性”。他还表示,美伊双方已安排在近期再次举行会谈。来源:财联社
【中泰证券:科技行情已经进入右侧启动阶段】中泰证券研报认为,科技行情已经进入右侧启动阶段,进攻仓位继续围绕科技制造、中小市值和有色配置,能源安全用于对冲尾部风险。中期重点关注科创50、国产半导体设备、存储、中证2000及微盘股指数。同时,有色与黄金仍具配置价值。节前建议保持科技仓位,油价实质性回落和外部流动性改善将进一步强化行情。主题方向,关注AI应用与端侧。来源:财联社
【中信建投:半导体设备零部件国产化斜率最高方向】中信建投研报认为,本轮半导体景气周期由AI需求驱动,全球存储厂盈利与资本开支同步创出历史新高,扩产力度超过以往任何一轮周期,其中设备零部件需求兼备扩产与存量替换需求;供给端国内设备整机厂与主产业链已具备全球影响力,但细分零部件与材料成为产业链最后攻坚堡垒;当前外部政治环境复杂,出口管控力度升级,交期不断拉长;国家大基金三期定向投向半导体设备零部件与材料,加大本土孵化力度; 我们以国产化剪刀差、垄断强度为标准,认为MFC、空白掩膜版、静电卡盘产业链具备更高国产化斜率。来源:财联社
【市场分析】点击下方“余下全文”查看行情分析
昨日沪深主要股指呈现高开震荡、冲高回落、窄幅整理的走势,成交量较前一日持平。活跃市值冲高回落、小幅上涨,资金进场积极性有所降低。
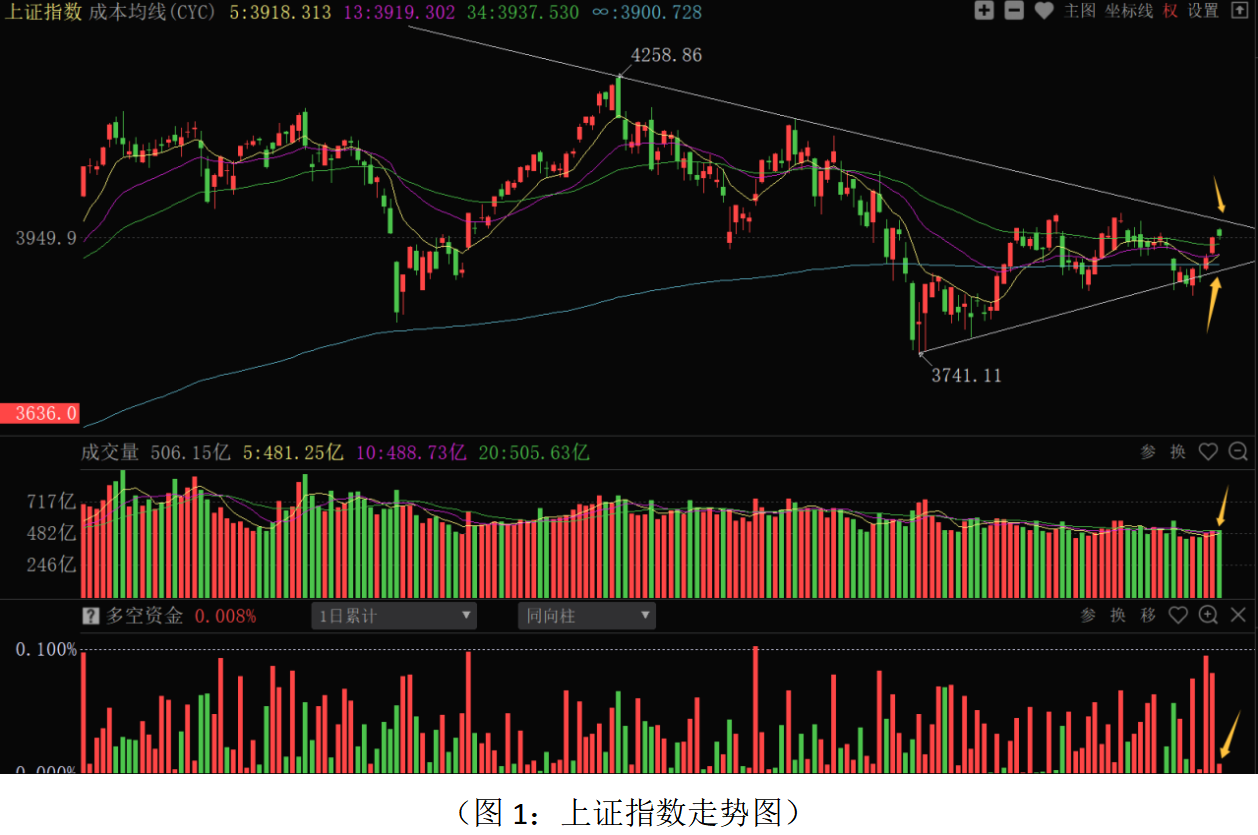
从上证指数走势来看:周二股指冲高震荡,微幅上涨,成交量总体萎缩,多空资金净流入6.60亿元,分时的冲高回落,午后走势偏弱,资金整体进场积极性有所降低。板块结构上,70个板块中21个板块上涨,48个板块下跌,1个板块平盘报收。其中传媒服务、计算机应用、网络与通信、生物制药、家用轻工等板块涨幅居前;航运、餐饮旅游、船舶制造、机场港口、钢铁冶炼、水泥等板块跌幅居前,传统消费和周期性行业走势偏弱,AI应用、有消息驱动的家居类板块涨幅居前,总体上政策消息驱动的方向相对活跃,行业景气度较差的行业短线承压,市场热点轮动较快,缺乏主力的合力,表现出很强的节前资金“高低切换”和博弈的特征。主要原因:第一点,股指连续上涨修复,临近近期高点和5月份调整以来的下降趋势线位置,技术压力和解套盘抛压增加。第二点,三季度末机构面临考核,叠加中秋、国庆双节临近,资金追涨意愿减弱。消息面上,伊朗外长与美特使在纽约会晤,增加中东局势缓解的预期。但是,中东局势的反复性,假期期间海外市场、地缘风险带来资金的避险情绪,加上美债长端利率波动对资金整体做多积极性仍有一定的承压。10月份,上市公司会集中披露三季报业绩,业绩成为影响行情走势和热点机会演绎的重点。短期股指临近4000点大关位置,在资金进场力度减弱的背景下,市场维持区间震荡的可能性较大,下方技术支撑位置在中短期成本均线位置(3930点一带)。市场能否有向上拓展空间,关注中美高层会晤以及国内政策方向是否有超预期的消息驱动。从0Z指数走势来看:股指连续上涨后在近期高点附近窄幅震荡,多空资金净流入112.70亿元,相比前几日有所降低,全市场下跌个股家数稍多于上涨个股家数,短期资金有所分歧。从波段结构牛指标组来看,马股比例58%左右,连续抬升开始走平;熊股比例14%左右,持续下行;牛股比例稳步抬升至27%左右,部分横盘马股有向牛股转化的动作,市场仍有一定的结构性机会,但板块轮动相对较快。节前操作上不宜激进追涨,应继续采取稳健策略应对,总仓位继续控制在5成左右,磨底阶段保持耐心,底仓继续持仓为主,短线仓位一方面紧盯操盘决策做好止盈或止损操作,另一方面仓位控制较好的投资者,可紧盯震荡期间的主力资金流向和板块轮动节奏,可小仓位把握结构性机会。
从昨日多空资金流向来看,70个板块中32个板块资金净流入,38个板块资金净流出,整体板块主力资金进场积极性有所下降。其中计算机应用、元件、传媒服务、电气电源设备、普通有色、电子半导体、医疗器械与服务、计算机设备等板块资金净流入居前;通信设备、输变电设备、专用设备、光学光电子、航空军工、化工新材料、汽车零部件、公共事业等板块资金净流出居前。资金净流出居前的板块主要集中在光模块、电网设备、工程机械、新材料等科技制造等方向,资金净流入居前的板块主要集中在AI应用、存储芯片、新能源、医药等方向,总体上科技板块内部分化较为明显。主要是市场运行逻辑从之前的流动性推升,转为业绩逻辑上,部分高估值品种前期套牢盘较大,以及美联储加息的压制。对于科技板块的机会,整体中长期逻辑依然没有动摇。在外围局势有好转预期下,可关注半导体设备、存储、光通信等方向中,业绩增长明确和估值匹配度高的方向,对于高估值、题材品种应回避。传媒、AI应用方向,更多是低位轮动和情绪的修复,缺乏产业趋势级别的催化,持续性有待观察。医药板块近期连续活跃,是政策催化,叠加资金高低切换,在存量博弈背景下,主要是在科技板块和防御性板块之间过渡和轮动,短线活跃之后会迎来分化。在行情震荡磨底和三季报即将公布的窗口,业绩确定性高、高分红的红利蓝筹可在震荡中低吸配置。三季报业绩即将披露,选股维度上,应增加业绩选股维度,在三季报公布期间,优选关注业绩预增、估值合理、主力资金近期逆势增仓积极的品种。由于三季报在10月底公布完毕,会披露截至9月30日上市公司机构数据,是时效性较强的数据,接下来应密切关注三季报中牛机构,尤其是牛私募、牛外资的最新持仓动向做好逢低选股调仓。如图1:
本文反映当前观点,该观点可能随着时间推移而改变。相关资讯来源于公开信息,本文仅供参考,不构成投资建议,祝投资顺利! 如果您看懂了,一定要点“完全看懂了”按钮。最后不要忘了点“顶”哦!