栏目: 作者:章 云(资格证书号:A0170615080001) 时间:2026-09-30 查看:次
风险提示:本文所有观点不构成任何投资买卖建议,据此入市风险自负。股市有风险,投资需谨慎!
【市场信息】
【中国央行“出手”:“降息”、加大“六张网”金融支持、扩大“再贷款额度”】中国人民银行进一步调整完善多项货币政策工具:下调PSL利率0.25个百分点至1.5%,扩大PSL支持领域至“六张网”建设;增加科技创新和技术改造再贷款额度2000亿元至1.4万亿元,支持比例提至100%;增加支农支小再贷款额度5000亿元至4.85万亿元。为贯彻中央政治局会议精神和国务院常务会议部署,实施好适度宽松的货币政策,中国人民银行在充分发挥各项存量政策效能的基础上,决定进一步调整完善几项货币政策工具,为经济平稳增长、高质量发展和金融市场稳定运行创造适宜的货币金融环境,推动经济持续向新向优向好发展,支持“十五五”实现良好开局。来源:财联社
【10月1日起我国将对居民购房实施贷款贴息:贴息1个百分点,最高省近5万元】财政部、中国人民银行、金融监管总局发布通知,我国将从10月1日起对居民使用新发放商业性个人住房贷款购房实施贴息,以降低居民购房成本,更好支持和释放城乡居民刚性住房需求。本次贴息政策聚焦首套刚需,重点支持普通家庭新购中小套型、较低价位的住房,单户所购住房建筑面积不超过120平方米、购房价格不超过150万元。可享受贴息的贷款规模最高可达100万元,财政部门给予年化1个百分点的贴息,按照目前首套住房的商业性个人住房贷款利率水平,相当于优惠了利率的三分之一,贴息期限最长5年。据测算,对于一笔长期限的100万元商业性个人住房贷款,政策最多可帮助借款人累计减少付息近5万元。政策实施期暂定一年。来源:财联社
【开源证券:科技仍是中期主线 寻找“二次点火+叙事张力”交集】开源证券研报认为,市场处于“长叙事未破,新叙事未出,拥挤度初缓”背景,可积极参与科技“反弹—高波震荡”行情,继续把握赚钱效应扩散带来的再平衡机会及具备“叙事张力”的主题机会。科技仍是中期主线,全面普涨的Beta难度明显上升,下一阶段收益将更多来自科技内部重新筛选。配置上继续寻找“二次点火+叙事张力”的交集,重点关注AI材料、国产算力链,海外算力链中的PCB、光模块上游,编程Agent、企业级Agent等AI应用方向,以及电力设备、电力、能源金属、液冷等科技外溢形成的新景气方向。来源:财联社
【市场分析】点击下方“余下全文”查看行情分析
消息面,中央财政对居民购房实施1个百分点的贷款贴息,这是高层稳定房地产政策的持续落地,有助于缓和市场对地产债务和内需不足的悲观预期,情绪层面有助于节前地产、银行、建材家居方向的稳定,对大盘指数有一定的支撑。不过,中长期对大盘走势影响有限,政策只是针对中小户型购房者,总量刺激有限。近期地产已经提前上涨,属于预期兑现。同时,中国央行“降息”、加大“六张网”金融支持、扩大“再贷款额度”,属于结构性货币政策的出台,资金定向引导至基建、科技创新、小微民营,和购房贴息、稳地产政策形成政策组合拳,有助于缓解节前资金的避险情绪,强化稳经济政策预期,近期市场连续下跌和风险释放之后,短期股指下跌空间有限。
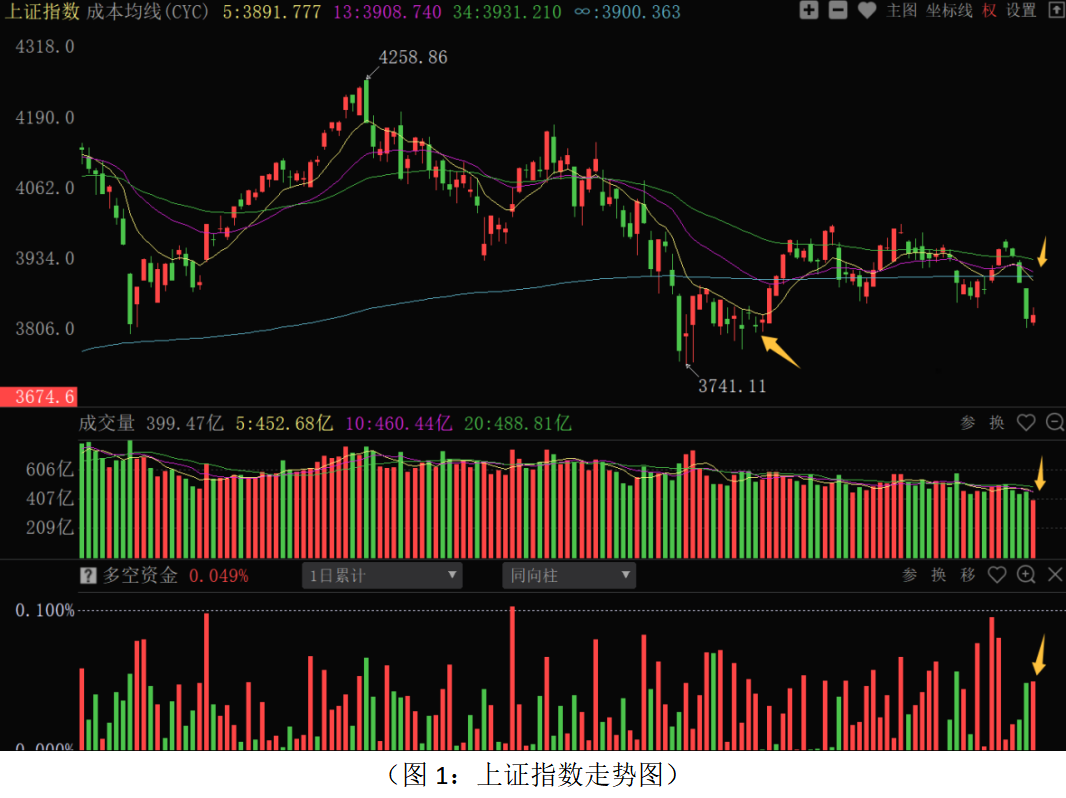
从上证指数走势来看:周二股指围绕周一低点附近窄幅震荡,成交量明显萎缩,多空资金净流入160.79亿元,资金有回流意愿,但进场积极性总体不高。板块结构上,57个板块上涨,13个板块下跌,其中主营房地产、混业房地产、传媒服务、元件、园区开发等板块涨幅居前,航运、种植业、农产品加工、水电、煤炭炼焦等板块跌幅居前,前几日资金恐慌情绪有所缓解。当前国内稳经济政策组合拳密集落地,有助于增加市场风险偏好的回稳,进一步夯实3800点一带的政策底。短期市场连续调整,做空动能得到一定程度地释放,技术上股指和中短期成本均线有一定的乖离,短线走势上有超卖的特征,在国内稳经济加码的背景下,股指有反弹修复的动能。不过,国庆小长假临近,海外利率、股市波动,以及地缘风险仍然是掣肘资金做多积极性的直接因素。近期市场成交量持续萎缩,存量博弈特征明显,制约短期的反弹空间,3850点一带仍是重要的压力位。从0Z指数走势来看:周二股指小幅反弹,多空资金净流入446.46亿元,连续做空动能释放之后,资金有回补的动作。成交量萎缩,增量资金进场积极性不高。目前中短期成本均线处于黏合状态,也是筹码密集峰位置,是短期的重要技术压力。国庆长假临近,资金观望情绪会增加,短线上攻空间不足。目前股指总体仍运行在8月中旬以来的箱体中,8月底和9月中旬低点位置有一定的技术支撑。从波段结构牛指标组来看:马股和牛股数量开始拐头向下,熊股数量有向上抬升的趋势,短期部分强势股和横盘震荡的品种有风险释放的空间。节前操作上不宜激进追涨,应继续采取稳健策略应对,总仓位继续控制在5成左右,预留现金防范假期海外风险,磨底阶段保持耐心,底仓继续持仓为主,短线仓位一方面紧盯操盘决策做好止盈或止损操作,另一方面多看少动,控制风险敞口,节后再顺势操作。
从昨日多空资金流向来看,70个板块中56个板块资金净流入,14个板块资金净流出,整体板块主力资金进场积极性有所回稳。其中元件、计算机应用、电气电源设备、传媒服务、通信设备、电子半导体、普通有色、主营房地产等板块资金净流入居前;石油化工、证券保险、航运、化学纤维、航空军工、水电、农产品加工、塑料橡胶等板块资金净流出居前。资金净流出居前的板块主要集中在和国际原油价格走势密切相关的石油、化工板块,以及近期大盘调整期间一度逆势走稳的农业和电力等防御性板块上;资金净流入居前的板块主要集中在近两日调整力度较大的元件、芯片半导体、新能源板块,以及有政策预期的地产板块上。地产板块虽有政策预期,但市场提前有所反映,同时贴息政策对总量影响有待观察,注意相关板块冲高震荡和分化的可能。科技方向上,PCB、光模块、算力基础设施、创新药等方向中细分行业龙头,三季报有业绩兑现的支持,叠加近期连续调整,有低吸配置的机会,一定要加大业绩维度的确认,以及和估值的匹配。行情震荡,底部尚未确立的阶段,业绩确定、高分红、高股息方向有一定的安全性,电力、银行、煤炭等方向有望得到资金防御性配置的增加。10月份上市公司三季报密集披露,对于业绩不及预期的高估值和题材股应予回避。三季报业绩即将披露,选股维度上,应增加业绩维度选股权重,等待三季报业绩验证和美债收益率回落、主力资金积极进场后再加大配置。优选关注业绩预增、估值合理、主力资金近期逆势增仓积极的品种。由于三季报在10月底公布完毕,会披露截至9月30日上市公司机构数据,是时效性较强的数据,接下来应密切关注三季报中牛机构,尤其是牛私募、牛外资的最新持仓动向做好逢低选股调仓。如图1:
本文反映当前观点,该观点可能随着时间推移而改变。相关资讯来源于公开信息,本文仅供参考,不构成投资建议,祝投资顺利! 如果您看懂了,一定要点“完全看懂了”按钮。最后不要忘了点“顶”哦!