栏目: 作者:章 云(资格证书号:A0170615080001) 时间:2026-10-16 查看:次
风险提示:本文所有观点不构成任何投资买卖建议,据此入市风险自负。股市有风险,投资需谨慎!
【市场信息】
【央行:继续实施好适度宽松货币政策】10月15日,二十国集团(G20)在泰国曼谷召开今年第三次G20财长和央行行长会议。中国人民银行行长潘功胜出席会议并发言表示,中国经济高质量发展延续向好态势,金融市场平稳运行,经济长期向好的基本面与支撑条件没有改变。中国人民银行将继续实施好适度宽松的货币政策,为中国经济稳定增长和金融市场的平稳运行营造良好的货币金融环境。会议讨论了全球经济形势与展望、金融部门改革等议题。与会各方认为,世界经济总体保持韧性,但仍面临多重风险挑战。贸易摩擦和保护主义通过影响供应链、推升通胀、扰乱市场预期等因素拖累全球经济。金融部门是实现资源有效配置和经济稳健增长的重要基础,各方支持完善金融监管框架,维护金融稳定。各方呼吁G20加强政策协调,促进全球经济增长。潘功胜指出,地缘政治冲突加剧仍是全球经济的最大不确定性。一些国家国债市场大幅波动、人工智能相关资产估值回调风险加剧了金融脆弱性。促进金融监管现代化不等于放松监管,不应损害金融体系稳定和风险抵御水平。各方应充分用好G20财金合作平台,强化宏观经济政策协同,携手应对全球性风险挑战。关于全球失衡,各方应有更全面的分析视角。不能只看经常账户,也要关注金融渠道,特别是随着全球金融一体化加深,应更加重视资本流动等金融因素对失衡的影响。全球失衡不能依靠汇率调节。汇率受经济增长、货币政策、金融市场、地缘政治、突发风险事件等多种因素影响,与经常账户不存在简单线性关系。逆差国与顺差国应共同努力,实现全球经济动态平衡。来源:财联社
【美国9月PPI通胀大超预期 能源冲击向更多领域扩散 美联储加息预期再升温】美国劳工部周四公布的数据显示,美国9月生产者价格指数(PPI)涨幅远超市场预期,凸显在美国与伊朗战争持续之际,能源价格上涨仍在加剧美国通胀压力。数据显示,衡量上游通胀压力的PPI在9月环比上涨1.3%,创2022年3月以来新高,预期值为0.5%,前值为0.4%;同比上涨6.3%,创2022年12月以来新高,预期值为5.3%,前值为5.4%。来源:财联社
【中信证券 :电价周期拐点来临 核电重拾弹性】中信证券研报表示,沿海供需改善,预计核电即将走出2024~2026年的电价下行周期;核电在建机组投产周期启动,量价齐升助力核电公司业绩进入新一轮释放周期;当前市场尚未完全计入电价上涨对核电公司的业绩催化,板块估值仍具备较强安全边际。来源:财联社
【市场分析】点击下方“余下全文”查看行情分析
昨日沪深主要股指呈现低开低走、明显下跌创阶段新低的走势,成交量较前一日略有放大。活跃市值同步调整创新低,资金有明显的离场动作。
从上证指数走势来看:周四股指跳空低开、震荡下行,盘中一度跌破3700点整数关口,收盘勉强收复,多空资金净流出111.3亿元,资金表现出一定的恐慌态度。板块结构上,70个板块中仅白酒1个板块上涨,69个板块下跌,其中航运、船舶制造、煤炭炼焦、种植业、通信设备等板块跌幅居前,市场整体呈现普跌的状态。主要原因,一方面股指处于3800点连续争夺状态,资金观望情绪较为浓郁,走势较弱;另一方面美国9月份CPI数据公布,高于市场预期,市场上调美联储继续加息的概率,造成隔夜美国股市、科技股,以及早盘日韩股市的大幅下跌,传导至A股市场,造成弱势走势。短期股指跳空向下,跌破3800点中期的颈线位置,技术形态处于弱势状态。同时股指跌穿优化布林线下轨,盘中低点位置市场盈亏(CYS13)临近-5,市场短线有“超卖”的技术特征,短线有超跌反弹回抽3800点的需求。盘面上,部分宽基ETF有放量的走势,但是力度总体不强,对资金的做多积极性指引力度不够。美国公布9月份PPI数据,超市场预期,美联储加息预期抬升,继续制约高估值品种的活跃度。作为近期资金做空主要对象的科技成长板块,技术上有超跌反弹需求,但宏观基本面不支持整体反弹。在弱势震荡阶段,三季报业绩正在陆续披露,会增加资金的观望态度,制约部分高估值和题材股的活跃度。目前影响市场走势的核心变量,一方面需要美债收益率的波段下行;另一方面是国内稳经济政策的超预期释放,相关变量没有边际向好的背景下,股指会在3800点下方震荡为主。
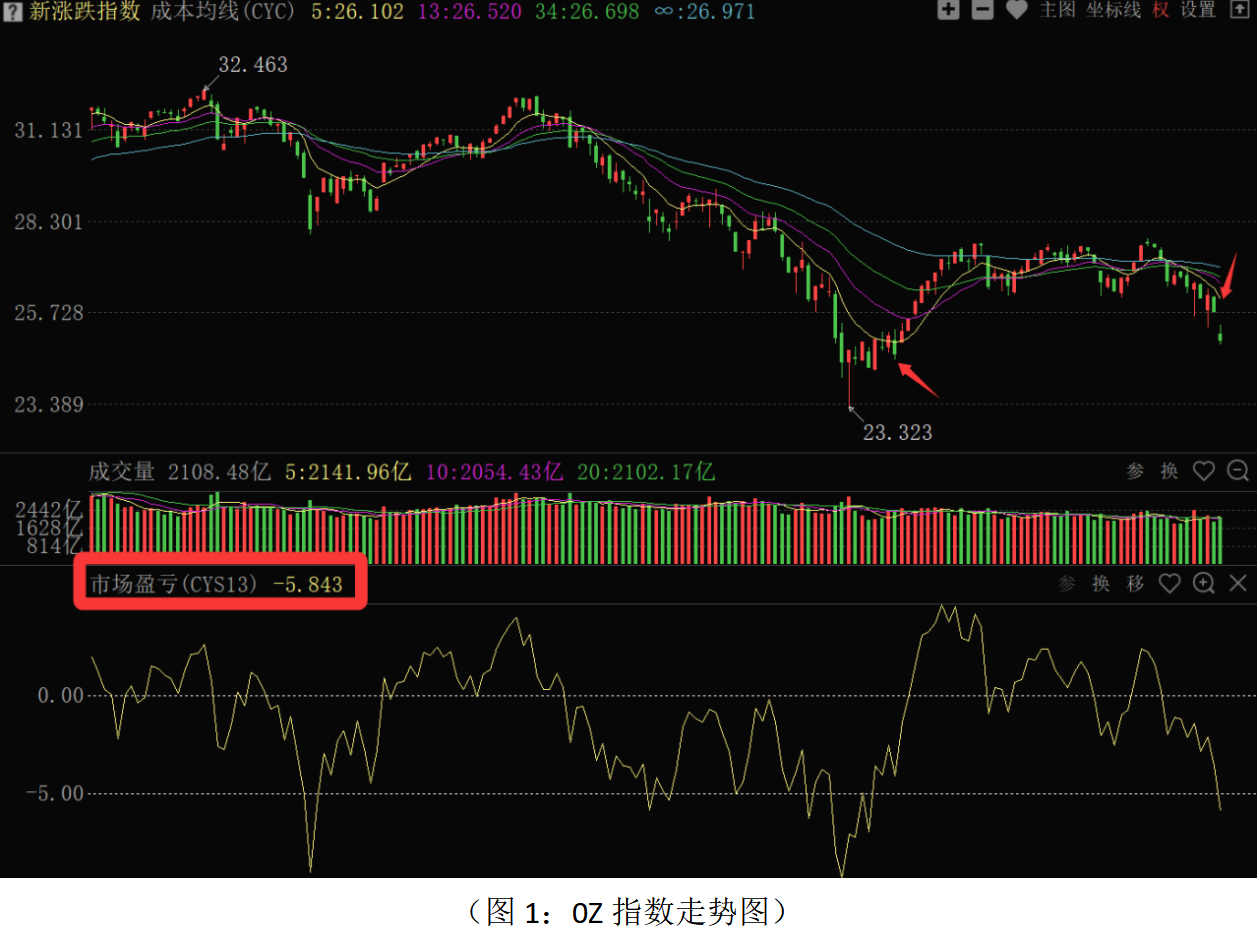
从0Z指数走势来看:周四股指跳空下行创新低,全市场超5000只股票下跌,整体弱势走势明显。短期市场处于加速探底状态,截至收盘市场盈亏(CYS13)数值达到-5.843,市场已经进入群体性超跌状态。同时,股指临近7月底的低点位置,加上股指和中短期成本均线有一定的乖离,短期市场有超跌反弹需求。当前操作上不宜过分恐慌,总仓位控制在五成或以下,磨底阶段保持耐心,底仓继续持有为主,短线仓位紧盯超跌信号做好低吸进场准备,基本面紧盯上市公司财报业绩做好调仓和选股工作。
从昨日多空资金流向来看,70个板块中17个板块资金净流入,53个板块资金净流出,整体板块主力资金进场积极性大幅下降。其中电子半导体、元件、白酒、传媒服务、电气电源设备、西药、医疗器械与服务、证券保险等板块资金净流入居前;普通有色、公共事业、专用设备、船舶制造、银行、煤炭炼焦、汽车零部件、基础建设等板块资金净流出居前。资金净流出居前的板块主要集中在美联储加息和经济复苏力度相关的有色金属板块,近期一度逆势走强的高股息和部分题材股,以及部分科技成长股。资金净流入居前的板块主要集中在连续超跌的部分科技成长板块,防御性的医药、白酒等消费板块,盘中资金护盘较为积极的券商等板块上,总体上资金进场积极性不高。
目前探底阶段,选股上中线做好防御性的配置,以盈利确定性高、高分红的红利蓝筹为主,相关方向近期走势较为稳定,应在震荡回调中低吸为主。短线选股上,市场已经进入群体性超跌状态,短线超跌反弹机会临近,根据超跌信号做好短线超跌股票池的建立。在三季报业绩公布期,应增加基本面选股的权重,回避高估值、没有业绩支撑的题材股,对于业绩大幅下降或亏损的股票做好排雷的工作。AI算力硬件等方向上,产业趋势逻辑仍然没有大的变化,三季报业绩公布叠加美联储加息和美债收益率高企的影响,板块内部分化仍然会很剧烈,应关注三季报业绩中期订单充足估值合理的品种,目前主要还是左侧探底和磨底阶段,如果美债收益率出现边际下滑,中短期机会确定性会更高。医药方向,尤其是创新药,估值总体是低位,叠加基本面的边际改善,可精选个股做好底仓的逢低配置。三季报业绩披露截至9月30日上市公司十大流通股东的机构数据,是时效性较强的数据,应密切关注三季报中牛机构,尤其是牛私募、牛外资的最新持仓动向做好逢低选股调仓。如图1:
本文反映当前观点,该观点可能随着时间推移而改变。相关资讯来源于公开信息,本文仅供参考,不构成投资建议,祝投资顺利! 如果您看懂了,一定要点“完全看懂了”按钮。最后不要忘了点“顶”哦!