栏目: 作者:章 云(资格证书号:A0170615080001) 时间:2026-10-27 查看:次
风险提示:本文所有观点不构成任何投资买卖建议,据此入市风险自负。股市有风险,投资需谨慎!
【市场信息】
【科技股回暖,美股全线上涨】美股三大指数集体收涨,纳指涨0.82%,道指涨0.29%,标普500指数涨0.7%。存储、光通信板块走强,海力士涨超4%,西部数据涨超3%,美光科技涨近3%,Lumentum涨超8%,Coherent涨超5%。芯片股普涨,费城半导体指数收盘上涨2.8%,为一个月来最大涨幅。来源:财联社
【多只宽基ETF显著放量 A500ETF华泰柏瑞(563360)午后成交超60亿】据财联社盯盘数据显示,午后多只宽基ETF显著放量,A500ETF华泰柏瑞(563360)、沪深300ETF易方达(510310)午后成交超60亿,沪深300ETF华夏(510330)午后成交近30亿。来源:财联社
【国泰海通证券:大盘年底年初有望走强】展望后市,大盘没有过低的预期,年底年初有望走强。上周大盘指数一度调整至3500-3600之间,空间上已经基本充分,后市对大盘指数也不会有过低的预期。预计未来1-2个季度,中国市场或维持较长时间的横盘震荡格局。从时间维度看,在大跌过后,客观而言中国市场的投资信心恢复与企稳需要一段时间,年底年初有望走强。首先,伴随中国股市的调整,稳市力量同步强化,表达管理市场下行风险与下行空间的明确信号,避免从局部问题扩散至整体风险,大盘不会有过低的预期。其次,尽管中国市场微观结构障碍依然存在,但与2015年和2022年的不同点在于,本轮股市并不存在整体微观结构恶化,主要局限在部分科技重仓股。自7月科技股回调后其总市值已明显回落,对指数的拖累在边际上也已减小。最后,客观而言,由于暂缺大级别的增长叙事,增量入市进入观望与停滞、风险评价尤其是国际关系的不确定性并未实质性下降,短期市场触底后仍会处于震荡与企稳的阶段。但是相关因素也会在年底和年初改观,并推动市场重新走强。配置方面,科技股的估值风险已大幅释放,待微观结构优化,价值发现的有效性有望逐步回归。行业比较重点在“微观结构健康”+“预期能够上修”的方向,如新兴科技、出海份额持续提高、战略资源、稳定红利等。来源:财联社
【中信建投:物理AI与网安有望成为产业新标杆】中信建投研报称,寒武纪、海光三季度收入增长,毛利率环比提升;国内部分配置及海外高端GPU租金上行,算力服务景气延续。通用大模型与执行框架协同提升机器人操作能力,头部厂商推进产能建设,高质量交互数据、仿真合成及评测体系建设有望扩大物理AI产业需求。PHP漏洞和LiteLLM供应链事件凸显漏洞利用、凭证管理及运行时防护需求,模型公司推进代码验证与执行隔离,推动AI安全产品落地。关注物理AI数据与仿真、AI安全、国产芯片与超节点及算力服务等方向。来源:财联社
【市场分析】点击下方“余下全文”查看行情分析
昨日沪深主要股指呈现沪强深弱、窄幅震荡的走势,成交量较前一交易日明显回落。活跃市值窄幅整理,资金整体进场积极性有所回升。
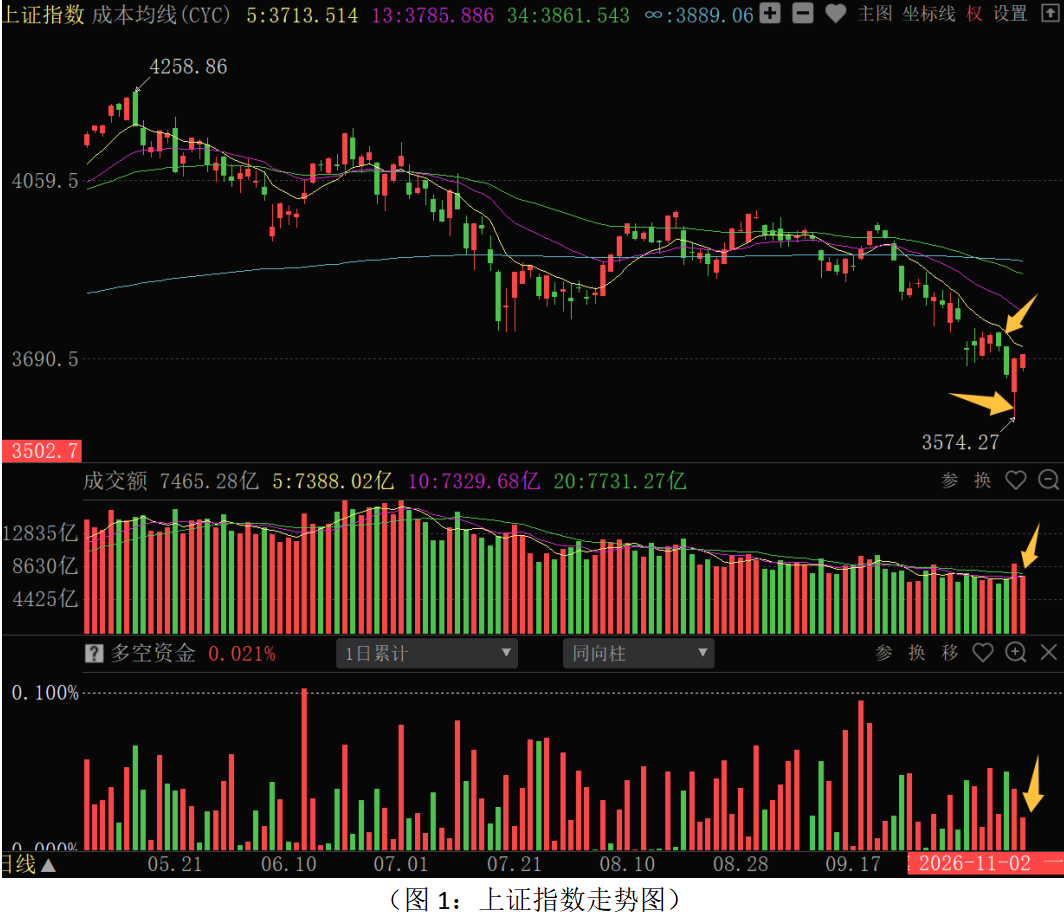
从上证指数走势来看:周一股指低开震荡、窄幅整理,多空资金净流入40.76亿元,成交量再度萎缩,主力资金持续进场意愿有所不足。板块结构上,70个板块中25个板块上涨,45个板块下跌,其中渔业、白酒、石油化工、银行、物流运输、食品加工、百货零售等板块涨幅居前,元件、电子半导体、黄金、贵重金属、光学光电子、种植业、输变电设备、通信设备等板块跌幅居前,总体上科技板块超跌反弹持续性不强,消费、油气板块和科技成长股形成跷跷板效应,资金保持一定的防御性态度,整体追涨积极性不高。目前股指仍在5日成本均线和9月份调整以来的下降趋势线下方运行,短期趋势尚未明显扭转。盘面上,多个宽基ETF继续出现放量走势,说明机构资金继续保持一定的逢低买入意愿和力度,对3600点一带形成托底的作用,前期低点位置3750点一带仍有较强的技术和心理压力。隔夜美国股市,尤其是科技板块强势上涨,对科技板块的反弹修复有一定的积极提振作用。但是,在量能萎缩的存量博弈背景下,科技板块走强将制约价值蓝筹的活跃。眼下进入三季报业绩集中披露阶段,叠加美债收益率的高企,虽然近期市场超跌,部分高估值品种风险得到一定程度地释放,但反弹修复行情将以结构性为主。本周美联储将于10月27日和10月28日召开议息,目前市场预期10月份维持利率不变,12月份加息预期较强,重要会议前后会加大资金短期观望态度。股指会维持底部磨底和区间震荡的走势,能否出现强有力的反弹和趋势性行情,还需外部环境的边际改善和国内稳经济政策有力度释放。
从0Z指数走势来看:股指反弹至5日成本均线位置窄幅震荡,下跌个股家数明显多于上涨个股家数,多空资金净流入94.07亿元,对比上海市场资金来看,整体资金进场意愿不足,部分资金有获利了结的动作,短期多空双方处于相对平衡的状态。目前市场盈亏(CYS13)在-3.376位置,超跌反弹修复尚不充分。当前操作上应以稳健的策略应对,总仓位控制在五成左右,磨底阶段保持耐心,底仓继续持有为主,短线仓位紧盯资金信号和三季报业绩适当参与结构性机会。
从昨日多空资金流向来看,70个板块中43个板块资金净流入,27个板块资金净流出,整体板块主力资金保持一定的逢低进场动作。其中银行、计算机应用、医疗器械与服务、传媒服务、石油化工、汽车零部件、白酒、电气电源设备等板块资金净流入居前;元件、电子半导体、黄金、贵重金属、通信设备、光学光电子、输变电设备、普通有色等板块资金净流出居前。资金净流出居前的板块主要集中在上周五反弹居前的科技成长板块,以及有色金属等板块上;资金净流入居前的板块主要集中在防御性的高股息、相对低位的部分价值蓝筹,以及有消息驱动的部分科技制造板块上,如机器人和数据要素等。资金对业绩确定+低估值防御品种,以及有政策消息驱动的方向操作相对积极。三季报业绩披露阶段,叠加海外科技股财报窗口期,市场进入业绩验证阶段,科技成长板块整体难有大机会,其中业绩超预期增长、估值匹配的方向有重点低吸机会,高估值品种仍有一定的承压。市场成交量总体萎缩,总体是存量博弈为主,阶段走强的板块难以形成持续上涨的格局,可能是科技成长,价值蓝筹轮动活跃为主。目前板块机会上,高股息、医药/创新药走势会比较稳定。数据要素、具身智能等新兴产业方向会局部活跃,科技板块短线有反弹的机会。当前短线选股应坚持多维度思路,重点关注技术超跌、业绩增速良好、主力资金进场积极,有政策消息加持的方向。中线选股思路,业绩层面重点关注三季报业绩增长明确,估值合理的品种;资金层面重点关注震荡调整阶段,主力控盘度连续增加,牛私募、牛外资增仓尚未脱离成本的品种。如图1:
本文反映当前观点,该观点可能随着时间推移而改变。相关资讯来源于公开信息,本文仅供参考,不构成投资建议,祝投资顺利! 如果您看懂了,一定要点“完全看懂了”按钮。最后不要忘了点“顶”哦!