栏目: 作者:章 云(资格证书号:A0170615080001) 时间:2026-11-17 查看:次
风险提示:本文所有观点不构成任何投资买卖建议,据此入市风险自负。股市有风险,投资需谨慎!
【市场信息】
【国家统计局:10月份社会消费品零售总额46463亿元 同比增长0.4%】国家统计局发布数据显示,1—10月份,社会消费品零售总额416464亿元,同比增长1.0%。其中,除汽车以外的消费品零售额383811亿元,增长2.8%。10月份,社会消费品零售总额46463亿元,同比增长0.4%。其中,除汽车以外的消费品零售额43162亿元,增长2.5%。按消费类型分,1—10月份,商品零售额369261亿元,同比增长0.9%;餐饮收入47203亿元,增长2.2%。10月份,商品零售额41228亿元,同比增长0.3%;餐饮收入5235亿元,增长0.7%。来源:财联社
【国家统计局:1—10月份全国固定资产投资(不含农户)364824亿元 同比下降8.1%】国家统计局数据显示,1—10月份,全国固定资产投资(不含农户)364824亿元,同比下降8.1%。其中,知识产权产品投资同比增长9.2%。分产业看,第一产业投资7018亿元,同比下降6.1%;第二产业投资142333亿元,下降3.6%;第三产业投资215473亿元,下降10.9%。来源:财联社
【国家统计局:1—10月份全国房地产开发投资57215亿元 同比下降21.6%】国家统计局数据显示,1—10月份,全国房地产开发投资57215亿元,同比下降21.6%;其中,住宅投资44102亿元,下降21.4%。1—10月份,新建商品房销售面积61358万平方米,同比下降13.7%;其中住宅销售面积下降14.2%。新建商品房销售额58550亿元,下降14.3%;其中住宅销售额下降14.1%。根据住房城乡建设部数据,1—10月份,二手房交易网签面积(见附注6)67971万平方米,同比增长11.4%。来源:财联社
【国家统计局:下阶段要强化宏观政策调节 持续扩大内需、优化供给】国家统计局新闻发言人付凌晖16日在国新办新闻发布会上表示,总的来看,我国经济10月份继续保持总体平稳、向新向优发展态势,高质量发展取得新成效。但是也要看到,国际上不稳定不确定因素还比较多,国内供强需弱的态势还比较明显,一些企业生产经营承压,经济持续向好基础还需要巩固。下阶段,要全面贯彻落实党中央、国务院决策部署,强化宏观政策调节,持续扩大内需、优化供给,深化改革开放创新,进一步畅通经济循环,推动经济实现质的有效提升和量的合理增长。来源:财联社
【国金证券:最黑暗处最光明】当前市场对美元紧缩的预期可能正处于最高点之上,随着AI对美国经济的拉动减弱,美元走弱与资本成本下降之路将更为清晰。未来随着新兴经济体景气度的改善与美元压制的解除,中国资产中非AI领域将会出现更多的机会,投资者应该保持乐观,相信最黑暗之处最光明。配置建议:第一,美元紧缩预期将逐步回落,黄金有望迎来机遇,后续关注美伊地缘烈度是否回升,然而中期的底部正在确立;第二,对于能源链(煤炭,石油,油运)而言,短期价格下跌后的压力测试期过后,将继续受益于全球对能源的补库需求,事实上能源链本身也是资本成本波动与地缘冲突下的韧性资产;第三,财报视角下建议关注:高景气延续:医疗服务、航运港口,以及有色、化工中的细分领域等;困境反转策略:纺织服装的细分领域,以及造纸、炼化及贸易、医疗器械、快递、乳制品等。来源:财联社
【市场分析】点击下方“余下全文”查看行情分析
昨日沪深主要股指呈现低开低走、明显下跌的走势,成交量继续萎缩。活跃市值同步调整,主力资金有一定的离场动作。板块结构上,70个板块中仅9个板块上涨,61个板块下跌,其中高速公路、银行、机场港口、煤炭炼焦、白酒等板块涨幅居前;元件、电子半导体、航空军工、光学光电子、渔业等板块跌幅居前,市场赚钱效应明显下降,表现出典型的成长股板块下跌,资金抱团防御性板块方向的特征。近期影响行情走势的主要因素:第一点,上周市场从超跌反弹修复行情,转为二次探底的走势,市场本身处于相对较弱的磨底状态。第二点,英伟达事件持续发酵,全球AI资本开支、订单预期受到影响,日韩股市明显下跌,对A股算力硬件板块形成明显的承压,科创50和创业板指数大幅下跌,创业板指数创出阶段新低,资金整体风险偏好快速回落,避险情绪大幅增加。
目前海外AI资本开支预期有收缩的预期,叠加美债收益率高企,科技成长板块活跃度会继续受到压制,隔夜美国股市科技股继续明显调整。国内层面,稳经济和稳定资本市场政策定调相对积极,市场调整阶段多个宽基ETF放量,国家队资金托底意图较为明显,但是总体上仍是“托而不举”的状态,上证指数昨日收盘险收3600点整数关口,对资金的做多积极性指引不足。最新公布的10月份经济数据显示,内需偏弱,地产行业没有明显企稳,消费有韧性但是不强,整体数据低于市场预期,短期基本面难以扭转,压制资金的做多积极性。后续行情能否企稳,一方面需要关注外部环境的边际改善;另一方面需要稳市政策的进一步发力,同时财政、地产、内需等需要政策的进一步加码,否则上证指数仍会在3600点上下弱势震荡,科技板块仍以弱势探底走势为主。政策信号的释放时间观察点,需关注12月的中央政治局会议和中央经济工作会议对稳经济政策的最新部署和定调。
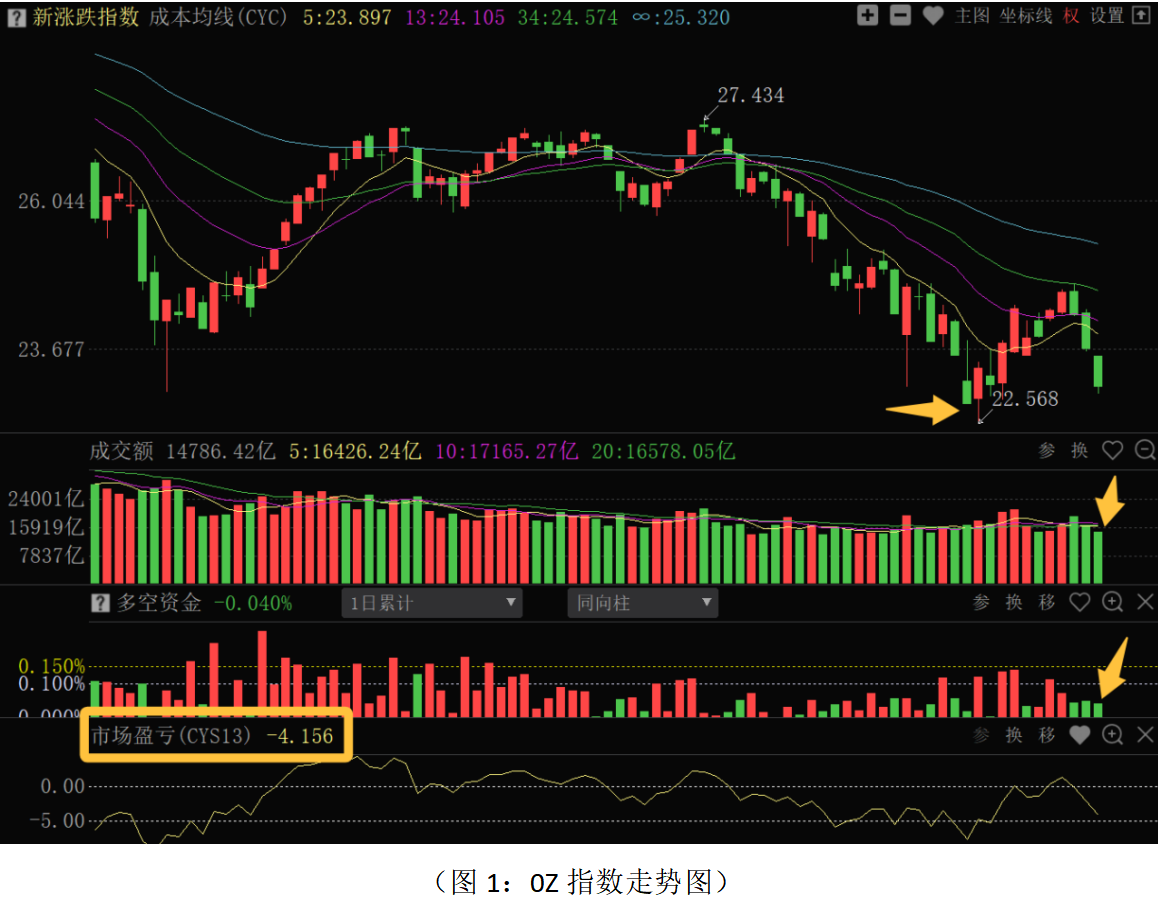
从0Z指数走势来看:周一股指延续上周冲高回落走势,继续明显下跌,全市场超4300只股票下跌,多空资金净流出272.33亿元,整体走势较弱,市场处于超跌反弹后的二次探底和确认阶段。目前技术上,股指在5日、13日成本均线下方运行,短期趋势处于弱势状态,11月初低点位置有一定的心理和技术支撑。股指连续调整之后,市场盈亏(CYS13)数值收盘达到-4.156,接近-5的群体性超跌状态,如果市场再度调整,超跌反弹机会临近。当前操作上应继续以稳健或防御性策略应对,总仓位控制在五成以下,底仓继续持有为主,短线仓位应根据短线或波段决策信号做好调整和优化。仓位控制得当的投资者,紧盯超跌信号和主力资金流向做好逢低进场的准备。
从昨日多空资金流向来看,70个板块中28个板块资金净流入,42个板块资金净流出,整体板块主力资金进场积极性不高。其中银行、家用电器、输变电设备、证券保险、食品加工、水电、运输物流、煤炭炼焦等板块资金净流入居前;元件、电子半导体、通信设备、计算机应用、光学光电子、航空军工、通用机械、贵重金属等板块资金净流出居前。资金净流出居前的板块主要集中在AI硬件、机器人等科技制造板块,以及近期一度活跃的部分板块上;资金净流入居前的板块继续集中在防御性的高股息银行、消费、电力、煤炭等板块,以及行业景气度相对较好的电力设备等方向上。总体上,资金保持较强的防御性配置思路。近期盘面上,和海外AI开支绑定较为紧密的光模块、PCB等方向仍是资金离场的主要方向。行情弱势震荡和筑底阶段,高股息红利蓝筹方向是对冲市场震荡和底层配置的重点,可关注继续国有大行、电力、煤炭、公共事业费等方向。但是,红利蓝筹板块近期持续上涨,部分品种短线有一定的拥挤度,不宜追涨,应在调整中低吸为主。红利蓝筹的走强,对于高估值、高位强势股有一定的资金分流影响,增加强势股和高估值品种的风险释放。内需方向上,部分消费方向中盈利稳定、低估值、高分红的细分行业龙头可适当关注。近期选股上应继续做好长短结合,短线可关注技术上超跌,震荡调整期间主力资金承接低吸积极、潜伏吸筹的品种。中线选股,对于三季报业绩兑现明确、估值合理的品种,尤其是有牛私募、牛外资增仓的方向重点关注。如图1:
本文反映当前观点,该观点可能随着时间推移而改变。相关资讯来源于公开信息,本文仅供参考,不构成投资建议,祝投资顺利! 如果您看懂了,一定要点“完全看懂了”按钮。最后不要忘了点“顶”哦!